
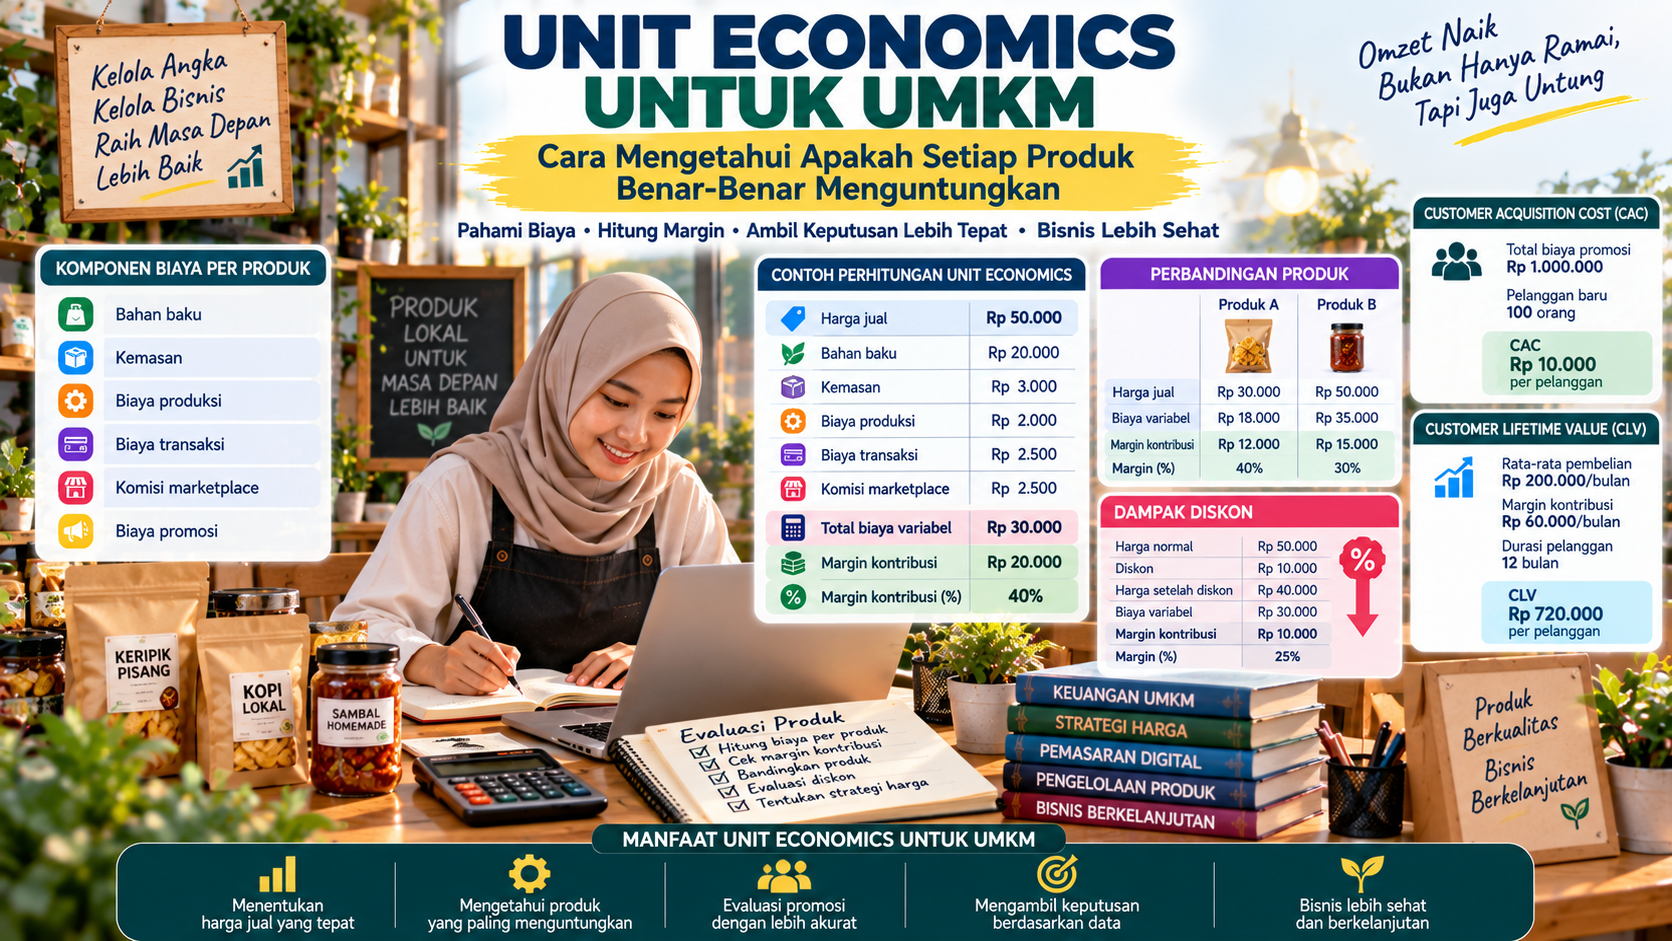
Banyak pelaku UMKM merasa bisnisnya menguntungkan karena produk laku dan omzet terus meningkat. Namun, omzet yang besar belum tentu berarti setiap produk memberikan keuntungan yang sehat.
Sebuah produk mungkin terjual dengan harga Rp50.000, tetapi setelah dikurangi bahan baku, kemasan, biaya marketplace, promosi, ongkos transaksi, dan biaya lain yang berkaitan langsung dengan penjualan, keuntungan sebenarnya bisa jauh lebih kecil dari yang dibayangkan.
Di sinilah konsep unit economics menjadi penting.
Unit economics membantu pelaku UMKM memahami berapa biaya yang diperlukan untuk menghasilkan dan menjual satu unit produk serta berapa kontribusi keuntungan yang dihasilkan dari setiap transaksi.
Dengan memahami angka tersebut, pemilik usaha dapat mengambil keputusan berdasarkan data, bukan hanya berdasarkan perasaan.
Apa Itu Unit Economics?
Unit economics adalah analisis ekonomi pada tingkat unit terkecil dari sebuah bisnis.
Unit tersebut dapat berupa:
• satu produk;
• satu transaksi;
• satu pelanggan;
• satu pesanan;
• satu layanan;
• atau satu pelanggan dalam periode tertentu.
Dalam bisnis produk, unit economics dapat digunakan untuk menjawab pertanyaan sederhana:
“Setelah semua biaya yang berkaitan langsung dengan penjualan diperhitungkan, berapa nilai yang tersisa dari satu produk?”
Misalnya sebuah UMKM menjual makanan seharga Rp30.000.
Jika biaya bahan baku, kemasan, biaya transaksi, dan biaya lain yang berkaitan langsung dengan produk mencapai Rp20.000, maka terdapat Rp10.000 yang dapat digunakan untuk menutup biaya tetap dan menghasilkan keuntungan.
Perhitungan sederhana tersebut membantu pemilik usaha memahami apakah harga jual dan struktur biayanya sudah masuk akal.
Mengapa Unit Economics Penting bagi UMKM?
UMKM sering menghadapi keterbatasan modal. Karena itu, setiap transaksi perlu memberikan kontribusi yang cukup bagi keberlangsungan bisnis.
Unit economics dapat membantu pelaku usaha:
• menentukan harga jual;
• mengetahui biaya per produk;
• membandingkan produk;
• mengevaluasi promosi;
• memahami dampak diskon;
• menghitung kontribusi keuntungan;
• mengevaluasi pelanggan;
• menentukan produk yang perlu dikembangkan;
• menghindari keputusan bisnis berdasarkan omzet semata.
Dengan memahami unit economics, pelaku UMKM dapat melihat bisnis dari level yang lebih rinci.
Omzet Besar Belum Tentu Berarti Untung Besar
Bayangkan dua produk berikut.
Produk A
Harga jual: Rp100.000
Biaya langsung: Rp60.000
Kontribusi: Rp40.000
Produk B
Harga jual: Rp150.000
Biaya langsung: Rp120.000
Kontribusi: Rp30.000
Jika hanya melihat harga jual, Produk B terlihat lebih menarik.
Namun, setelah memperhitungkan biaya langsung, Produk A memberikan kontribusi lebih besar untuk setiap unit.
Ini menunjukkan pentingnya melihat struktur biaya, bukan hanya harga jual.
Mengenal Contribution Margin
Salah satu konsep penting dalam unit economics adalah contribution margin atau margin kontribusi.
Secara sederhana:
Margin kontribusi = Harga jual − Biaya variabel
Biaya variabel adalah biaya yang berubah mengikuti jumlah produk atau transaksi.
Contohnya:
• bahan baku;
• kemasan;
• komisi marketplace;
• biaya pembayaran tertentu;
• ongkos produksi per unit;
• biaya pengiriman yang ditanggung penjual jika dihitung per transaksi.
Misalnya:
Harga jual = Rp50.000
Biaya variabel = Rp30.000
Maka:
Margin kontribusi = Rp50.000 − Rp30.000 = Rp20.000
Artinya, setiap produk memberikan kontribusi Rp20.000 sebelum memperhitungkan biaya tetap dan komponen biaya lainnya.
Margin Kontribusi dalam Persentase
Margin kontribusi juga dapat dihitung dalam persentase.
Rumus sederhananya:
Margin kontribusi (%) = Margin kontribusi ÷ Harga jual × 100%
Contoh:
Harga jual = Rp50.000
Margin kontribusi = Rp20.000
Maka:
Rp20.000 ÷ Rp50.000 × 100% = 40%
Artinya, margin kontribusi produk tersebut adalah 40%.
Angka ini dapat membantu pemilik UMKM membandingkan beberapa produk yang memiliki harga dan struktur biaya berbeda.
Biaya Variabel dan Biaya Tetap
Agar unit economics mudah dipahami, pelaku UMKM perlu membedakan biaya variabel dan biaya tetap.
Biaya Variabel
Biaya variabel berubah mengikuti volume produksi atau penjualan.
Contohnya:
• bahan baku;
• kemasan;
• komisi penjualan;
• biaya transaksi;
• bahan pendukung produksi.
Jika penjualan meningkat, biaya variabel biasanya ikut meningkat.
Biaya Tetap
Biaya tetap relatif tidak berubah dalam jangka pendek meskipun jumlah penjualan berubah.
Contohnya:
• sewa tempat;
• gaji tertentu;
• langganan perangkat lunak;
• biaya internet;
• biaya administrasi tertentu.
Keduanya perlu diperhitungkan agar pemilik usaha mendapatkan gambaran keuangan yang lebih lengkap.
Contoh Unit Economics UMKM Makanan
Misalnya sebuah usaha menjual satu porsi makanan dengan harga Rp25.000.
Biaya langsung per porsi:
• bahan baku: Rp10.000
• kemasan: Rp2.000
• bumbu dan pelengkap: Rp1.500
• biaya transaksi: Rp1.000
• biaya variabel lainnya: Rp500
Total biaya variabel:
Rp15.000
Maka:
Margin kontribusi = Rp25.000 − Rp15.000 = Rp10.000
Setiap porsi memberikan margin kontribusi Rp10.000.
Jika dalam satu hari terjual 50 porsi:
50 × Rp10.000 = Rp500.000
Angka tersebut belum otomatis menjadi laba bersih karena masih harus digunakan untuk menutup biaya tetap dan biaya lainnya.
Namun, perhitungan ini memberikan gambaran yang lebih jelas mengenai kontribusi setiap penjualan.
Unit Economics dan Penentuan Harga
Salah satu manfaat utama unit economics adalah membantu menentukan harga jual.
Harga tidak seharusnya hanya ditentukan berdasarkan harga pesaing.
Pelaku usaha perlu memahami:
• biaya produk;
• biaya transaksi;
• biaya distribusi;
• biaya pemasaran;
• target margin;
• daya beli pelanggan;
• nilai yang diberikan produk.
Jika harga jual terlalu rendah, penjualan yang tinggi justru dapat menghasilkan tekanan terhadap arus kas.
Sebaliknya, harga yang terlalu tinggi tanpa dukungan nilai yang jelas dapat membuat produk sulit diterima pasar.
Karena itu, penetapan harga perlu mempertimbangkan biaya sekaligus nilai yang diterima pelanggan.
Unit Economics dan Diskon
Diskon merupakan strategi pemasaran yang sering digunakan UMKM.
Namun, diskon perlu dihitung dengan hati-hati.
Misalnya harga normal sebuah produk Rp100.000 dengan margin kontribusi Rp30.000.
Jika diberikan diskon Rp20.000, harga menjadi Rp80.000.
Apabila biaya variabel tetap Rp70.000, margin kontribusinya hanya:
Rp80.000 − Rp70.000 = Rp10.000
Artinya, diskon Rp20.000 telah mengurangi margin kontribusi dari Rp30.000 menjadi Rp10.000.
Jika diskon diberikan terlalu sering tanpa perhitungan, peningkatan omzet belum tentu menghasilkan peningkatan keuntungan.
Unit Economics dan Marketplace
Bagi UMKM yang menjual produk melalui marketplace, perhitungan unit economics menjadi semakin penting.
Harga jual tidak selalu sama dengan uang yang akhirnya diterima penjual.
Ada kemungkinan terdapat:
• biaya layanan;
• komisi;
• biaya transaksi;
• biaya promosi;
• subsidi atau potongan tertentu;
• biaya pengemasan;
• biaya pengiriman yang ditanggung penjual.
Karena itu, pelaku UMKM sebaiknya menghitung pendapatan bersih per transaksi, bukan hanya harga yang terlihat di halaman produk.
Unit Economics dan Biaya Akuisisi Pelanggan
Dalam pemasaran digital, UMKM juga dapat menggunakan konsep Customer Acquisition Cost (CAC).
CAC secara sederhana menggambarkan biaya rata-rata yang dikeluarkan untuk memperoleh pelanggan baru.
Rumus sederhananya:
CAC = Total biaya akuisisi pelanggan ÷ Jumlah pelanggan baru
Misalnya sebuah UMKM mengeluarkan Rp1.000.000 untuk kampanye pemasaran dan memperoleh 100 pelanggan baru.
Maka:
CAC = Rp1.000.000 ÷ 100 = Rp10.000 per pelanggan
Angka tersebut kemudian dapat dibandingkan dengan kontribusi yang diberikan pelanggan kepada bisnis.
Mengapa CAC Perlu Diperhatikan?
Bayangkan sebuah bisnis memperoleh pelanggan baru dengan biaya Rp10.000.
Jika pelanggan hanya menghasilkan kontribusi Rp5.000 dan tidak pernah melakukan pembelian lagi, model tersebut perlu dievaluasi.
Namun, jika pelanggan melakukan pembelian berulang dan menghasilkan kontribusi yang lebih besar dalam jangka panjang, biaya mendapatkan pelanggan tersebut dapat memiliki konteks yang berbeda.
Karena itu, unit economics tidak hanya melihat satu transaksi, tetapi dapat dikembangkan untuk memahami hubungan antara biaya mendapatkan pelanggan dan nilai pelanggan.
Customer Lifetime Value
Konsep lain yang relevan adalah Customer Lifetime Value (CLV).
CLV menggambarkan nilai ekonomi pelanggan selama hubungan mereka dengan bisnis.
Secara sederhana, semakin sering pelanggan membeli dan semakin lama mereka bertahan sebagai pelanggan, semakin besar potensi nilai ekonominya.
Misalnya seorang pelanggan rata-rata membeli Rp200.000 setiap bulan dan memberikan margin kontribusi tertentu kepada bisnis.
Jika pelanggan tersebut bertahan selama beberapa tahun, nilainya tentu berbeda dengan pelanggan yang hanya melakukan satu kali transaksi.
Karena itu, membangun hubungan pelanggan menjadi penting.
Unit Economics Membantu Memilih Produk
UMKM sering memiliki banyak produk.
Masalahnya, tidak semua produk memberikan kontribusi yang sama.
Dengan unit economics, pemilik usaha dapat membuat tabel sederhana:
| Produk | Harga | Biaya Variabel | Margin Kontribusi |
| Produk A | Rp50.000 | Rp30.000 | Rp20.000 |
| Produk B | Rp75.000 | Rp55.000 | Rp20.000 |
| Produk C | Rp100.000 | Rp65.000 | Rp35.000 |
| Produk D | Rp125.000 | Rp100.000 | Rp25.000 |
Data seperti ini dapat menjadi dasar evaluasi.
Namun, margin kontribusi bukan satu-satunya faktor dalam menentukan produk yang harus dipertahankan. Pelaku usaha juga perlu mempertimbangkan permintaan pasar, kapasitas produksi, tingkat pengembalian, kepuasan pelanggan, risiko stok, dan strategi bisnis secara keseluruhan.
Jangan Terjebak pada Satu Angka
Unit economics merupakan alat bantu pengambilan keputusan, bukan satu-satunya ukuran keberhasilan bisnis.
Produk dengan margin tinggi belum tentu menjadi produk terbaik jika permintaannya sangat rendah.
Sebaliknya, produk dengan margin lebih kecil mungkin memiliki volume penjualan tinggi dan membantu menarik pelanggan untuk membeli produk lain.
Karena itu, angka unit economics perlu dibaca bersama data bisnis lainnya.
Cara Sederhana Menghitung Unit Economics
Pelaku UMKM dapat memulai dengan spreadsheet sederhana.
Buat beberapa kolom:
- Nama produk
- Harga jual
- Bahan baku
- Kemasan
- Biaya transaksi
- Komisi
- Biaya promosi
- Biaya variabel lainnya
- Total biaya variabel
- Margin kontribusi
- Margin kontribusi (%)
Kemudian lakukan evaluasi secara rutin.
Data tersebut dapat membantu pemilik bisnis mengetahui perubahan biaya dari waktu ke waktu.
Gunakan Data Aktual
Kesalahan yang sering terjadi adalah menggunakan perkiraan biaya yang sudah tidak sesuai dengan kondisi terbaru.
Harga bahan baku dapat berubah. Biaya marketplace dapat berubah. Harga kemasan dapat meningkat. Biaya promosi juga dapat berubah.
Karena itu, unit economics sebaiknya diperbarui secara berkala.
Untuk bisnis dengan perubahan harga yang cepat, evaluasi dapat dilakukan lebih sering.
Teknologi untuk Membantu Analisis
Pelaku UMKM tidak harus menggunakan sistem yang kompleks.
Spreadsheet seperti Excel atau aplikasi pengelolaan keuangan dapat digunakan untuk menghitung unit economics.
Bagi bisnis yang lebih besar, data dari sistem kasir, marketplace, pembayaran digital, dan sistem akuntansi dapat dikombinasikan untuk mendapatkan gambaran yang lebih lengkap.
Kecerdasan Artifisial (KA) juga dapat digunakan sebagai alat bantu untuk mengolah data, membuat simulasi, atau membantu menemukan pola.
Namun, keputusan akhir tetap perlu didasarkan pada data yang benar dan pemahaman pemilik bisnis terhadap kondisi usahanya.
Langkah Praktis Memulai Unit Economics
Jika baru pertama kali menerapkan konsep ini, lakukan secara sederhana.
Langkah 1: Pilih satu produk utama.
Langkah 2: Tentukan harga jual aktual.
Langkah 3: Hitung semua biaya variabel yang berkaitan langsung dengan penjualan.
Langkah 4: Hitung margin kontribusi.
Langkah 5: Bandingkan dengan biaya akuisisi pelanggan jika menggunakan pemasaran berbayar.
Langkah 6: Evaluasi dampak diskon dan promosi.
Langkah 7: Bandingkan dengan produk lainnya.
Langkah 8: Perbarui data secara berkala.
Dengan cara tersebut, unit economics dapat menjadi kebiasaan sederhana dalam pengelolaan bisnis.
Penutup
Unit economics untuk UMKM membantu pelaku usaha melihat bisnis dari tingkat yang lebih detail.
Bukan hanya bertanya:
“Berapa omzet saya bulan ini?”
Tetapi juga:
“Berapa biaya yang saya keluarkan untuk menghasilkan satu produk?”
“Berapa kontribusi setiap transaksi?”
“Apakah diskon masih menguntungkan?”
“Berapa biaya untuk mendapatkan pelanggan?”
“Produk mana yang memberikan kontribusi paling sehat?”
Pertanyaan-pertanyaan tersebut membantu pemilik UMKM membuat keputusan yang lebih terukur.
Pada akhirnya, bisnis yang sehat bukan hanya tentang menjual lebih banyak, tetapi juga tentang memahami berapa nilai yang benar-benar tersisa dari setiap penjualan.
Dengan memahami unit economics, pelaku UMKM dapat membangun bisnis yang tidak hanya ramai transaksi, tetapi juga memiliki dasar ekonomi yang lebih kuat untuk tumbuh secara berkelanjutan.